A pressão dos empresários produziu uma mudança concreta na condução das novas taxas municipais em Jales. Depois de estabelecer inicialmente um prazo de apenas sete dias para que os contribuintes contestassem os lançamentos da Taxa de Fiscalização e Funcionamento (TFF), a Prefeitura anunciou nesta quarta-feira (2) um período adicional de 30 dias para revisão dos valores.
A mudança foi confirmada pelo secretário municipal de Fazenda, Marcelo Silva Souza e também consta em comunicado oficial divulgado pela Prefeitura.
O novo prazo permite que comerciantes, empresários, industriais, prestadores de serviços, autônomos e demais contribuintes sujeitos à taxa solicitem a revisão dos lançamentos referentes ao exercício de 2026.
Podem ser questionados dados cadastrais, enquadramento, cálculo e valores. Também será possível complementar pedidos que já tenham sido protocolados.
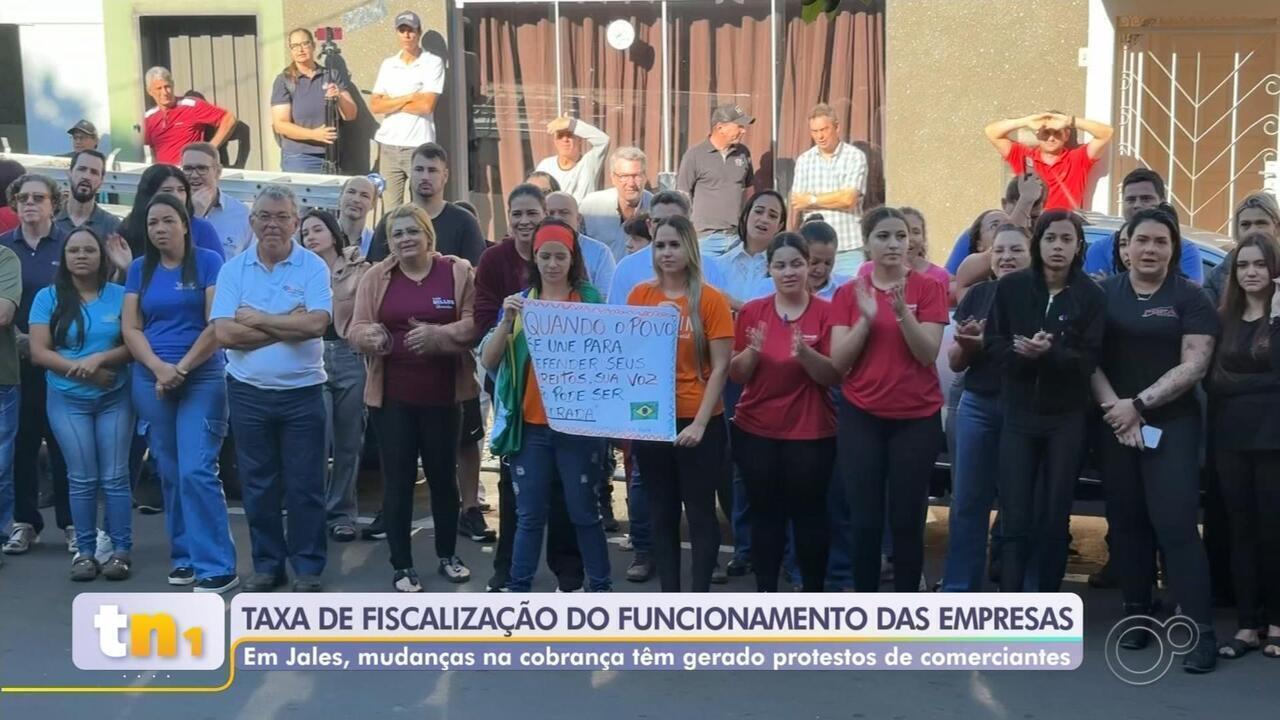
A ampliação ocorre depois de uma sequência de reclamações de empresários sobre os valores cobrados e, principalmente, sobre o curto prazo inicialmente oferecido para conferir informações e apresentar contestação.
Na prática, o período que era de sete dias passou para 30 dias.
Prefeitura admite que cobranças podem ser corrigidas
Em nota anterior, a própria Prefeitura havia informado que encontrou dados ausentes, incompletos ou divergentes durante a atualização cadastral e que essas informações poderiam resultar em classificação diferente da atividade efetivamente exercida.
Agora, o secretário Marcelo Souza reforçou que situações individuais poderão ser revistas.
Segundo ele, os contribuintes poderão apresentar documentos e informações para demonstrar eventual erro no enquadramento ou inconsistência cadastral. A análise será feita individualmente pela Secretaria da Fazenda.
O comunicado oficial também informa que, após a análise e decisão definitiva, caso permaneça algum valor a pagar, será concedido novo prazo para quitação.
A Prefeitura permitirá ainda o parcelamento em até quatro vezes, sem juros e mora, conforme a legislação municipal.
Caso seja constatado pagamento superior ao devido, poderá haver restituição ou compensação.
A cobrança veio antes da conferência
É justamente nesse ponto que permanece a principal crítica dos empresários.
A discussão não se limita ao valor da TFF. O questionamento envolve a sequência adotada pela administração: os lançamentos foram realizados e, somente depois das reclamações, foi aberto um prazo para que os próprios contribuintes conferissem os dados utilizados no cálculo.
A Prefeitura afirma que os contribuintes tiveram oportunidades anteriores para atualizar seus cadastros e que houve casos em que as informações solicitadas não foram fornecidas.
Para os empresários, entretanto, a existência de divergências reconhecidas pela própria administração reforça a cobrança para que a Prefeitura faça uma apuração mais precisa antes de lançar os valores.
A ampliação de sete para 30 dias representa, nesse sentido, uma mudança importante para quem pretende contestar a cobrança.
Secretário explica origem da reforma tributária
Durante a entrevista, Marcelo Souza também defendeu a atualização do Código Tributário Municipal.
Segundo o secretário, a legislação anterior tinha origem em 1983 e precisava ser modernizada diante das mudanças econômicas, empresariais e administrativas ocorridas ao longo das últimas décadas.
Marcelo afirmou que havia apontamentos do Tribunal de Contas relacionados à necessidade de atualização da legislação e sustentou que a reforma não teve como único objetivo aumentar a arrecadação.
Entre as mudanças, segundo ele, estão mecanismos para modernizar a relação entre a administração tributária e os contribuintes.
TFF leva em consideração atividade e estrutura da empresa
O secretário também explicou os critérios utilizados para o cálculo da Taxa de Fiscalização e Funcionamento.
Segundo Marcelo, o modelo considera a atividade econômica desenvolvida e, nos enquadramentos previstos pela legislação, informações relacionadas à estrutura da empresa, incluindo o número de funcionários.
A justificativa apresentada pela Prefeitura é estabelecer uma diferenciação entre estabelecimentos com características e estruturas econômicas distintas.
Marcelo citou como exemplo a diferença entre um pequeno comércio e uma atividade de maior porte ou complexidade.
CNAEs podem influenciar enquadramento
Outro ponto abordado pelo secretário foi a situação dos CNAEs, os códigos utilizados para identificar as atividades econômicas de uma empresa.
Uma empresa pode possuir uma atividade principal e diferentes CNAEs secundários cadastrados.
Segundo Marcelo, quando as informações existentes no cadastro não correspondem adequadamente à atividade efetivamente exercida, isso pode interferir no enquadramento e, consequentemente, no valor lançado.
Por isso, a Prefeitura vem defendendo a atualização cadastral.
O secretário também afirmou que houve situações em que empresários foram orientados a não fornecer determinadas informações sob o argumento de proteção pela Lei Geral de Proteção de Dados (LGPD).
A administração sustenta que informações necessárias ao cumprimento de obrigações tributárias e ao exercício regular da fiscalização possuem tratamento jurídico próprio.
E a chamada “taxa da propaganda”?
Outro ponto que ganhou força nas redes sociais foi a ideia de que qualquer comércio que mantenha seu próprio nome na fachada estaria automaticamente sujeito a uma nova cobrança de publicidade.
Na entrevista, Marcelo Souza contestou essa interpretação.
A legislação municipal estabelece a Taxa de Licenciamento e Fiscalização de Anúncio (TLFA), com critérios específicos para definir as situações sujeitas à cobrança.
Entre os fatores considerados estão o tipo e a natureza do anúncio, suas dimensões e outras características previstas na legislação.
Além disso, a Lei Complementar nº 433/2025 estabelece hipóteses de não incidência ou isenção para diferentes tipos de placas e comunicações, dependendo de seu conteúdo, finalidade e características.
Isso significa que a existência de uma placa na frente de um estabelecimento, por si só, não permite concluir automaticamente que haverá cobrança.
É necessário verificar o que está escrito, qual é a finalidade da comunicação e como ela se enquadra nas regras municipais.
Nem toda placa é considerada anúncio tributável
A legislação prevê situações em que determinados elementos de identificação ou orientação não estão sujeitos à taxa.
Entre as hipóteses estão placas destinadas à orientação do público, determinadas identificações do imóvel e outras situações específicas previstas no Código Tributário.
Também existem regras próprias para placas profissionais, avisos técnicos e outras formas de comunicação.
Por isso, a discussão sobre publicidade precisa ser feita caso a caso, observando o conteúdo e as características do anúncio.
Uma cobrança por exercício em determinadas situações
Outro ponto destacado na regulamentação é que a existência de diversos anúncios de um mesmo contribuinte não significa necessariamente uma cobrança individual para cada placa.
Nas situações previstas pela legislação, a taxa incide uma única vez por exercício, considerando o item que resultar na maior taxa unitária.
A fiscalização poderá analisar as características dos anúncios para definir o enquadramento correspondente.
O que muda para o empresário agora
A principal mudança anunciada nesta semana é objetiva: o empresário ganhou mais tempo para conferir a cobrança.
O prazo adicional de 30 dias começou em 2 de setembro de 2026.
Durante esse período, o contribuinte poderá verificar seus dados cadastrais, as atividades registradas e as informações utilizadas no cálculo da taxa.
Também poderá apresentar documentação e pedir a revisão caso entenda que o lançamento está incorreto.
Depois da análise definitiva, a Prefeitura deverá estabelecer um novo prazo para pagamento de eventual valor devido. O município também informou que poderá permitir o parcelamento em até quatro vezes, sem juros e mora.
Para quem já pagou um valor superior ao devido, a administração afirma que poderá haver restituição ou compensação, conforme a legislação.
A pressão mudou o prazo. Agora vêm os números
A ampliação do prazo representa uma mudança relevante em relação à primeira orientação divulgada pela Prefeitura.
O prazo de sete dias, considerado insuficiente por empresários que precisavam reunir informações e documentos para contestar os lançamentos, foi substituído por um período de 30 dias.
Agora, a discussão entra em outra etapa.
De um lado, a Prefeitura defende que a atualização do Código Tributário era necessária e que a nova sistemática busca modernizar a fiscalização e promover, segundo o secretário, maior justiça tributária.
Do outro, empresários continuam questionando os valores, os critérios utilizados e a forma como a implantação das cobranças foi conduzida.
A própria abertura de um período para revisão reconhece que existem situações que precisam ser analisadas individualmente.
O próximo passo será descobrir quantos contribuintes irão contestar os lançamentos, quantas cobranças serão efetivamente corrigidas e qual será o impacto financeiro dessas revisões.
Por enquanto, uma coisa já mudou: quem reclamou dos sete dias agora tem 30 para contestar.